📝 広告表記について
本記事にはアフィリエイト広告を掲載していません。当サイトは記事によってアフィリエイト広告を掲載することがありますが、その場合も記事の内容・評価の公正性が損なわれることはなく、メリット・デメリットの双方を公正に情報提供しています。PR表記の考え方は消費者庁・景品表示法のページに準拠しています。
🎓 この記事を書いた人
ルーフ|ゴルフコーチ・ゴルフWebライター
ゴルフ歴20年超・ベストスコア67。中学から大学までゴルフ部、大学時代はゴルフショップとゴルフスクールで勤務。現在はフリーランスとしてレッスンと執筆を行い、プレー代の精算明細と日常的に向き合っています。
公開日:2026年10月1日/最終更新日:2026年10月1日
※情報変更があった場合は随時更新します。
🎯 結論
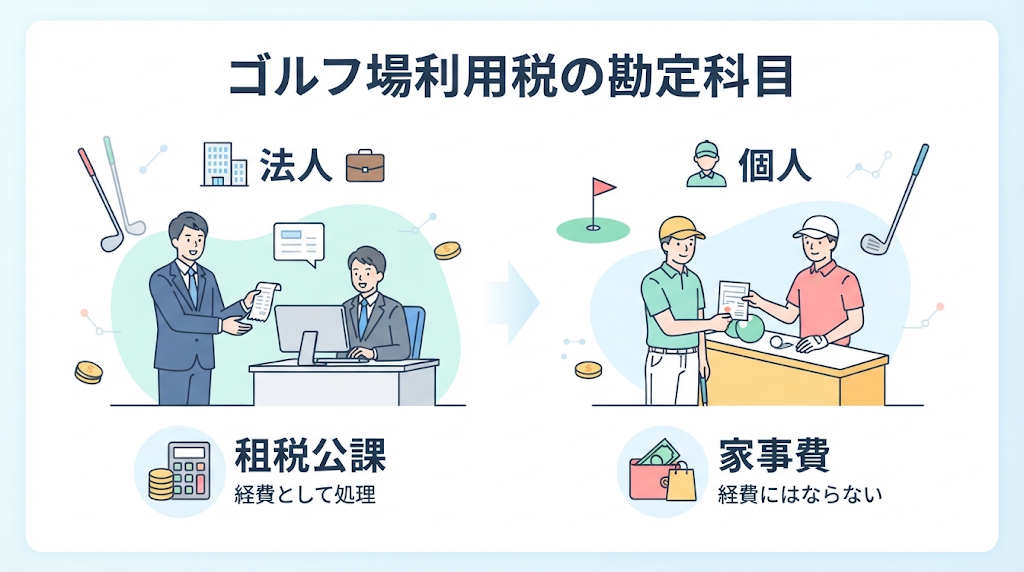
結論:ゴルフ場利用税の勘定科目は「利用税だから」ではなく「何のためのプレーか」で決まります。取引先の接待なら交際費、私的なプレーなら経費になりません。そして利用税の部分は、精算書で区分されていれば消費税の「対象外」で入力します。
プレー代の精算書を経理に回したとき、「この利用税の行はどの科目?」と手が止まった経験はありませんか? 私はゴルフ歴20年超、現在もコーチとして年間を通じてコースに出ていますが、精算明細の見方を知っているかどうかで、帳簿付けの迷いは大きく減ると感じています。
❓ この記事で解決できる疑問
- ゴルフ場利用税はいくらで、誰が払う税金なのか
- 接待・社内コンペ・私的なプレーで勘定科目はどう変わるのか
- 会計ソフトで利用税の税区分は何を選べばよいのか
- 交際費の上限や飲食費1万円基準とゴルフの関係
読み終えるころには、手元の精算書を見て自分で仕訳を判断できる状態を目指します。
📝 本記事の前提と情報の限界
税率や非課税要件は都道府県の公式情報、法人税・消費税の扱いは国税庁の公表資料を確認して執筆しています。私は税理士ではないため、税務上の最終判断は顧問税理士または所轄の税務署にご確認ください。本記事の内容は一般的な情報提供を目的としており、個別の税務アドバイスではありません。
ゴルフ場利用税とは?勘定科目を決める前の基本
📌 この章でわかること
精算書の最後に数百円〜1,200円ほど上乗せされている「利用税」。その正体を知らないまま仕訳をすると、科目も税区分もずれやすくなります。この章では、税の性格・税額・非課税の条件を整理します。
ゴルフ場利用税とは利用者が負担する都道府県税
🔍 ゴルフ場利用税の定義
ゴルフ場利用税とは、ゴルフ場を利用した人に1人1日単位で課される都道府県の税金です。納めるのはプレーした利用者本人で、ゴルフ場の経営者が料金と一緒に受け取り、翌月15日までに都道府県へ申告・納付します(特別徴収)。
島根県の公式ページによれば、県に納められた税額の10分の7はゴルフ場がある市町村に交付されます。道路整備や環境対策など、ゴルフ場周辺の行政需要をまかなう財源という位置づけです。
⚠️ 対象になる「ゴルフ場」には条件がある
徳島県の案内では、課税対象のゴルフ場を「18ホール以上で平均距離100m以上(総面積10万㎡未満を除く)」または「9ホール以上18ホール未満で平均距離150m以上」の施設としています。打ちっぱなしやインドア施設、小規模なショートコースは対象外になるのはこのためです。
税額は1人1日いくら?都道府県ごとの等級の違い
🔢 税額は「ゴルフ場の等級」で決まる
税額は一律ではなく、ホール数や利用料金をもとにゴルフ場ごとに等級が決められ、上限は1人1日1,200円です。下限や刻み方は都道府県によって異なります。
| 都道府県 | 等級の数 | 最高税額 | 最低税額 |
|---|---|---|---|
| 山形県 | 10等級 | 1,200円 | 300円 |
| 島根県 | 7等級 | 1,200円 | 400円 |
| 徳島県 | 6等級 | 1,200円 | 400円 |
出典:各県の公式資料(2026年10月1日参照)。大阪府は1級1,200円・2級1,150円・3級1,000円など独自の刻みを採用しています。
出典:山形県「くらしと県税」令和6年度版、島根県公式サイト、徳島県「県税のしおり」(いずれも2026年10月1日参照)をもとに当サイト作成。最新の等級・税額は各県の公式情報をご確認ください。
💡 コーチの視点:同じ1ラウンドでも税額は違う
私は複数の県のコースを回りますが、同じ価格帯のプレーでも精算書の利用税は数百円単位で違います。経理で「前回と金額が違う」と差し戻されるのはミスではなく、ゴルフ場の等級の違いであることがほとんどです。予約サイトの料金表示が利用税込みかどうかも施設ごとに異なるので、予約サイトの料金表示の違いも一度確認しておくと、事前の予算と精算額のズレに慌てずに済みます。
非課税になる人と手続き
✅ ゴルフ場利用税が非課税になる主なケース
- 18歳未満の人
- 70歳以上の人(利用日に70歳の誕生日を迎えていること)
- 障害者手帳などの交付を受けている人
- 国民スポーツ大会(旧・国民体育大会)や国際競技大会の参加選手の競技・公式練習
- 学校の授業や学校長が承認した課外活動での学生・引率教員
❗ 非課税は「申告しないと適用されない」
大阪府の案内では、運転免許証など生年月日がわかる公的な証明書の提示と、非課税申告書の提出が必要とされています。利用のたびに手続きが必要なので、70歳以上の取引先をお連れするときは、受付で書類を出していただくよう事前にひと声かけておくのがスマートです。受付の流れはゴルフ場フロントでの手続きで詳しく紹介しています。
ゴルフ場利用税の勘定科目は支出の目的で決まる
📌 この章でわかること
「利用税=税金だから租税公課」と考えがちですが、実務ではプレー代と一緒に目的別の科目へまとめるのが基本です。ここでは目的ごとの勘定科目と、その判断基準を整理します。
目的別の勘定科目一覧
📋 ゴルフ場利用税の勘定科目早見表
| プレーの目的 | 法人の科目 | 個人事業主の科目 |
|---|---|---|
| 取引先の接待 | 交際費 | 接待交際費 |
| 全従業員が対象の社内行事 | 福利厚生費(条件あり) | 福利厚生費(従業員分) |
| 特定の役員・社員だけのプレー | 交際費または給与 | - |
| 私的なプレー | 役員給与・立替金など | 事業主貸(経費外) |
利用税部分の消費税区分はいずれも「対象外(不課税)」です。
出典:国税庁の公表資料(2026年10月1日参照)をもとに当サイト作成。個別事情により判断が変わるため、最終判断は税理士にご確認ください。
接待ゴルフなら交際費(接待交際費)に含める
⚖️ なぜ利用税も交際費になるのか
取引先とのゴルフは、得意先などへの接待のための支出として交際費等に当たります。利用税はプレーをすれば必ず発生するプレー代と一体の費用なので、プレー料金・カート代・昼食代と同じく交際費にまとめて計上する処理が実務上一般的です。個人事業主の場合は「接待交際費」という科目名を使うのが一般的です。
💬 接待ゴルフ経験から言えること
接待の場では、ホスト側が組全員分をまとめて精算することがほとんどです。精算書には同伴者全員分の利用税が人数分並ぶため、帳簿に誰を接待したかのメモが残っていないと、後から交際費の相手先を説明できなくなります。当日の立ち回りは接待ゴルフのマナーと当日の流れにまとめていますが、経理面では「精算した直後に相手先と人数を書き込む」習慣がいちばん効きます。
社内コンペが福利厚生費になる条件
⚠️ ゴルフは福利厚生費として認められにくい
福利厚生費として扱うには、全従業員が参加の対象で、金額が社会通念上相当な範囲であることが目安になります。ところがゴルフは経験者や役職者に参加が偏りやすく、特定の人だけが恩恵を受けると判断されると、交際費や参加者への給与として扱われる可能性があります。
社内コンペを開くなら、参加案内を全社員に出した記録や、費用の負担ルールを残しておくことが判断材料になります。ハンデを付けて初心者も参加しやすくする工夫は、コンペ用ハンディキャップの計算方法が参考になります。
私的なゴルフは経費にならない
❌ 経費にできない代表例
- 友人や家族との休日のラウンド
- 上達のための1人予約での練習ラウンド(ゴルフが本業でない場合)
- 業務の話がほとんど出ない社員同士の私的なプレー
個人事業主が事業用口座から支払った場合は、経費ではなく「事業主貸」で処理して事業の支出から外します。
ケース別の仕訳例と会計ソフトの税区分
📌 この章でわかること
勘定科目が決まっても、利用税だけ消費税の扱いが違う点でつまずく方は多いはずです。実際の精算書の金額を想定し、法人・個人事業主それぞれの仕訳を示します。
法人が取引先を接待したときの仕訳
🧮 想定:1級のゴルフ場で4名1組(自社2名・取引先2名)
精算内訳:プレー料金16,500円×4名、昼食2,750円×4名(いずれも税込)、利用税1,200円×4名。合計81,800円を現金で支払い。
| 借方 | 金額 | 貸方 | 税区分 |
|---|---|---|---|
| 交際費 | 77,000円 | 現金 81,800円 | 課税仕入10% |
| 交際費 | 4,800円 | (同上) | 対象外 |
摘要には「○○社△△様・□□様接待/××CC/4名」のように相手先と人数を記載します。
個人事業主の仕訳と事業主貸の使い分け
🧮 想定:取引先1名と2名でプレー(利用税800円のゴルフ場)
| ケース | 借方 | 貸方 | 税区分 |
|---|---|---|---|
| 接待(プレー代2名分) | 接待交際費 24,200円 | 現金 25,800円 | 課税仕入10% |
| 接待(利用税2名分) | 接待交際費 1,600円 | (同上) | 対象外 |
| 私的プレーを事業用口座で支払い | 事業主貸 13,000円 | 普通預金 13,000円 | 対象外 |
個人事業主の接待交際費には法人のような損金算入の上限はありませんが、業務との関連を説明できることが前提です。
利用税は消費税の「対象外」で入力する
🔍 不課税になる根拠
消費税法基本通達10-1-11では、ゴルフ場利用税・軽油引取税・入湯税は利用者などが納税義務者となっている税であるため、明確に区分されていれば課税資産の譲渡等の対価に含まれないとされています。つまり、精算書に利用税が別行で記載されていれば、その部分は仕入税額控除の対象になりません。
会計ソフトでは、精算書1枚を「課税10%の行」と「対象外の行」の2行に分けて入力するのが基本です。全額を課税10%で入力すると、仕入税額控除を過大に計上することになります。
反対に、同じ通達では利用税相当額が明確に区分されていない場合は対価の額に含めるとされています。総額しか書かれていない領収書では利用税を切り分けられないおそれがあるため、内訳のわかる精算明細を受け取ることが大切です。なお、ゴルフ場が発行するインボイス(適格請求書)に記載される消費税額は、利用税を除いた部分に対するものです。
経理処理で失敗しないための注意点
📌 この章でわかること
接待ゴルフを交際費にした後も、法人には損金算入の上限や飲食費の扱いなど、見落としやすいルールがあります。税務調査で指摘されやすいポイントを先回りして確認しましょう。
交際費の損金算入には上限がある
⚠️ 法人の交際費の損金算入限度
| 法人の区分 | 損金に算入できる範囲 |
|---|---|
| 中小法人(資本金1億円以下など) | 年800万円の定額控除限度額か、接待飲食費の50%のいずれかを選択 |
| 上記以外の法人 | 接待飲食費の50%(資本金100億円超の法人は全額損金不算入) |
出典:国税庁 タックスアンサーNo.5265(2026年10月1日参照)。適用期間や要件は税制改正で変わるため、申告時点の最新情報をご確認ください。
飲食費1万円基準はゴルフには使えない
🔺 「1人1万円以下なら交際費から外せる」の誤解
2024年4月1日以後に支出する飲食費は、1人当たり1万円以下であれば一定の要件のもとで交際費等から除外できます。ただし、ゴルフに付随して一連の行為として行われる昼食やパーティーは、ゴルフと一体の接待として全体が交際費等になると整理されるのが一般的です。「昼食代だけ会議費に」という分け方は否認されるリスクがあるため、判断に迷う場合は税理士に確認してください。
租税公課で処理するリスク
📉 利用税だけ租税公課にすると起きること
利用税は会社や事業者自身に課される税ではなく、プレーした利用者の税です。接待の利用税だけを租税公課に振り分けると、交際費の集計額が実際より小さくなり、法人では損金不算入額の計算を誤る原因になります。科目を分けたい場合も、補助科目で管理する程度にとどめるのが安全です。
証拠書類として残すべき記録
📋 保存しておきたいもの
- ゴルフ場の精算書(利用税が別記載されたもの)と領収書
- 接待の相手先の会社名・氏名・人数
- 接待の目的(商談・関係維持など)のメモ
- 社内コンペの場合は参加案内と参加者名簿
ゴルフコーチの視点で読む精算書と経費の線引き
📌 この章でわかること
経理担当の方が手にする精算書は、ゴルファーにとっては見慣れた紙です。現場をよく知る立場から、精算書の読み方と、ゴルフを仕事にしている人ならではの経費の考え方をお伝えします。
精算書のどこに利用税が載っているか
📖 精算書を見るときのポイント
私が普段受け取る精算書では、プレー料金・カート代・飲食代が並び、その下に「利用税」や「ゴルフ場利用税」が独立した行で記載されているのが一般的です。消費税の欄と利用税の欄が別にあるので、まずこの2つを混同しないことが第一歩です。
一方、予約サイトの「総額表示」プランでは、予約時の画面に利用税込みの金額だけが表示されていることがあります。経理用には必ずゴルフ場のフロントで発行される精算明細をもらってください。
私が組全員分を精算するときに必ずやっているのが、「利用税の合計=税額×課税対象の人数」になっているかの検算です。70歳以上の方や18歳未満の方が同伴していると、その人の分は利用税が0円になったり、行ごと載らなかったりします。合計額が人数分と合わないときは、ミスではなく非課税者がいる可能性を先に疑うと、経理とのやり取りがスムーズになります。
ゴルフが仕事の人は勘定科目が変わる
✏️ コーチ・ライターとしての考え方
フリーランスのゴルフコーチ兼ライターの私にとって、ラウンドレッスンや記事のためのコース取材は売上に直結する業務です。こうしたプレーそのものが事業の内容になっている場合は、接待ではないので交際費ではなく、「研修費」「取材費」など業務内容に合った科目で処理することを検討できます。
ただし、業務のラウンドと自分が楽しむためのラウンドは明確に分けて記録しています。業務だと説明するために私が残しているのは、①日付とコース名、②レッスン生の名前や取材した記事のURL、③ラウンド中に何を指導・取材したかの一行メモの3点です。この3点が書けないラウンドは、業務とは言い切れないと判断しています。
用品も同じ考え方で、レッスンで使う練習用グッズは業務との関連を説明しやすい一方、自分のプレー用のクラブは私物との線引きが難しくなります。
購入先のゴルフショップでは、品名まで記載された領収書を受け取っておくと、後から用途を説明しやすくなります。
会社員の方がゴルフスクールに自費で通う受講料は、接待に備えた練習であっても個人の支出と考えるのが一般的です。
経費処理の前にやる3ステップ
🔰 今日からできる処理手順
接待・社内行事・私的のどれかを判定し、相手先と人数をメモします。
プレー代・飲食代(課税)と利用税(対象外)の金額を書き出します。
目的に合った科目で、課税10%の行と対象外の行に分けて入力します。
よくある質問
❓ Q. ゴルフ場利用税は租税公課で処理してもいいですか?
A. 接待や業務のためのプレーで支払ったゴルフ場利用税は、プレー代と一体の支出として交際費などに含めて処理するのが実務上一般的です。租税公課に分けると交際費の集計から漏れるおそれがあるため、迷ったら顧問税理士に確認してください。
❓ Q. ゴルフ場利用税に消費税はかかりますか?
A. かかりません。ゴルフ場利用税は利用者が納税義務者となる税で、精算書などで利用料金と明確に区分されていれば消費税の課税対象外(不課税)として扱います。会計ソフトでは利用税部分だけ税区分を「対象外」にします。
❓ Q. 打ちっぱなしやシミュレーションゴルフでもゴルフ場利用税はかかりますか?
A. ゴルフ場利用税はホール数や平均距離などの要件を満たすゴルフ場の利用にかかる税なので、練習場やインドアのシミュレーションゴルフの料金には含まれません。精算書に利用税の欄がなければ、全額を通常の課税取引として処理します。
インドア施設の選び方はシミュレーションゴルフの比較で紹介しています。
❓ Q. 1人で練習ラウンドした分も経費にできますか?
A. 一般の会社員や個人事業主の私的なプレーは業務との関連がないため経費になりません。ゴルフのレッスンや取材など、ゴルフ自体が事業の内容になっている場合に限り、業務に必要な支出として経費計上を検討できます。
❓ Q. 70歳以上の取引先を接待した場合、利用税はどうなりますか?
A. 70歳以上の方は本人確認書類を提示して所定の手続きをすれば非課税になるため、その方の分は利用税が精算に含まれません。仕訳は精算書に記載された実額を交際費として処理すれば足ります。
❓ Q. ゴルフ会員権の年会費は何の勘定科目ですか?
A. 法人が法人会員として入会している場合、入会金は資産として計上し、年会費やロッカー料などは交際費として処理するのが法人税基本通達に沿った扱いです。特定の役員などが個人会員として入会し法人が費用を負担した場合は、給与として扱われることがあります。
会員権の売買については会員権業者の選び方も参考にしてください。
❓ Q. 精算書に利用税が別記載されていない場合はどうなりますか?
A. 消費税法基本通達では、利用税相当額が明確に区分されていない場合は対価の額に含めるとされています。総額しか記載のない領収書では利用税分を対象外にできない可能性があるため、ゴルフ場のフロントで内訳のわかる精算明細を受け取っておくことをおすすめします。
まとめ:ゴルフ場利用税の勘定科目は目的で選ぶ
🎯 この記事のまとめ
- 勘定科目は「利用税」ではなく「プレーの目的」で決める
- 接待なら交際費、全従業員対象の行事なら福利厚生費の余地、私的なプレーは経費外
- 利用税部分は消費税「対象外」で、プレー代とは別の行に入力する
- 法人は交際費の損金算入限度、飲食費1万円基準の適用外に注意する
- 精算書と相手先のメモをセットで保存する
⭕ 交際費として処理しやすい人
- 取引先との関係づくりのためにプレーし、相手先を記録している
- 精算書を受け取り、利用税を区分して保存している
❌ 経費処理を見直したほうがよい人
- 休日の私的なラウンドも経費に入れている
- 利用税を含めた総額を課税10%で入力している
💬 最後に
経理の不安が減れば、ゴルフそのものを楽しむ余裕も生まれます。仕事のゴルフでもプライベートのゴルフでも、スコアが安定すれば同伴者との時間はもっと気持ちよくなるはずです。上達の道筋は100切りまでのロードマップにまとめているので、あわせて読んでみてください。
🎓 著者プロフィール
ルーフ|ゴルフコーチ・ゴルフWebライター/100切りゴルフジャーナル運営者
幼い頃から父の影響でゴルフに触れ、小学2年生からプロを目指してゴルフスクールへ。中学から大学までゴルフ部に所属し、大学時代はゴルフショップ・ゴルフスクールで勤務しました。大学卒業を節目にプロの道は諦めましたが、ゴルフ歴20年超・ベストスコア67の経験を活かし、現在はフリーランスのゴルフコーチ・Webライターとして活動しています。
この記事を書く理由:競技・接待・レッスンと立場を変えながら数多くのラウンドの精算に関わってきた経験から、ゴルファー目線で精算書の読み方と経費の線引きをお伝えできると考えています。税務の最終判断は専門家への確認を前提としています。
📝 調査概要
- 調査対象:ゴルフ場利用税の制度、交際費・消費税の取扱い
- 調査方法:都道府県・国税庁の公式情報の調査/著者のゴルフ経験に基づく知見
- 調査実施日:2026年10月1日
- 情報の限界:全47都道府県の税率・軽減措置は調査していません。税務の個別判断は行っておらず、著者は税理士資格を有していません。
- 利益相反の有無:なし(本記事にアフィリエイト広告は含まれません)
📚 参考文献・引用元
- 大阪府「ゴルフ場利用税」(2026年10月1日参照)
- 島根県「ゴルフ場利用税」(2026年10月1日参照)
- 徳島県「県税のしおり」ゴルフ場利用税(PDF)(2026年10月1日参照)
- 山形県「くらしと県税」ゴルフ場利用税(PDF)(2026年10月1日参照)
- 国税庁 タックスアンサーNo.5265 交際費等の範囲と損金不算入額の計算(2026年10月1日参照)
- 国税庁 消費税法基本通達 第10章第1節(2026年10月1日参照)
🏷️ 記事情報
公開日:2026年10月1日/最終更新日:2026年10月1日
※情報変更があった場合は随時更新します。